IBS e CBS na Nota Fiscal: o que muda em 2026 e como preparar sua empresa
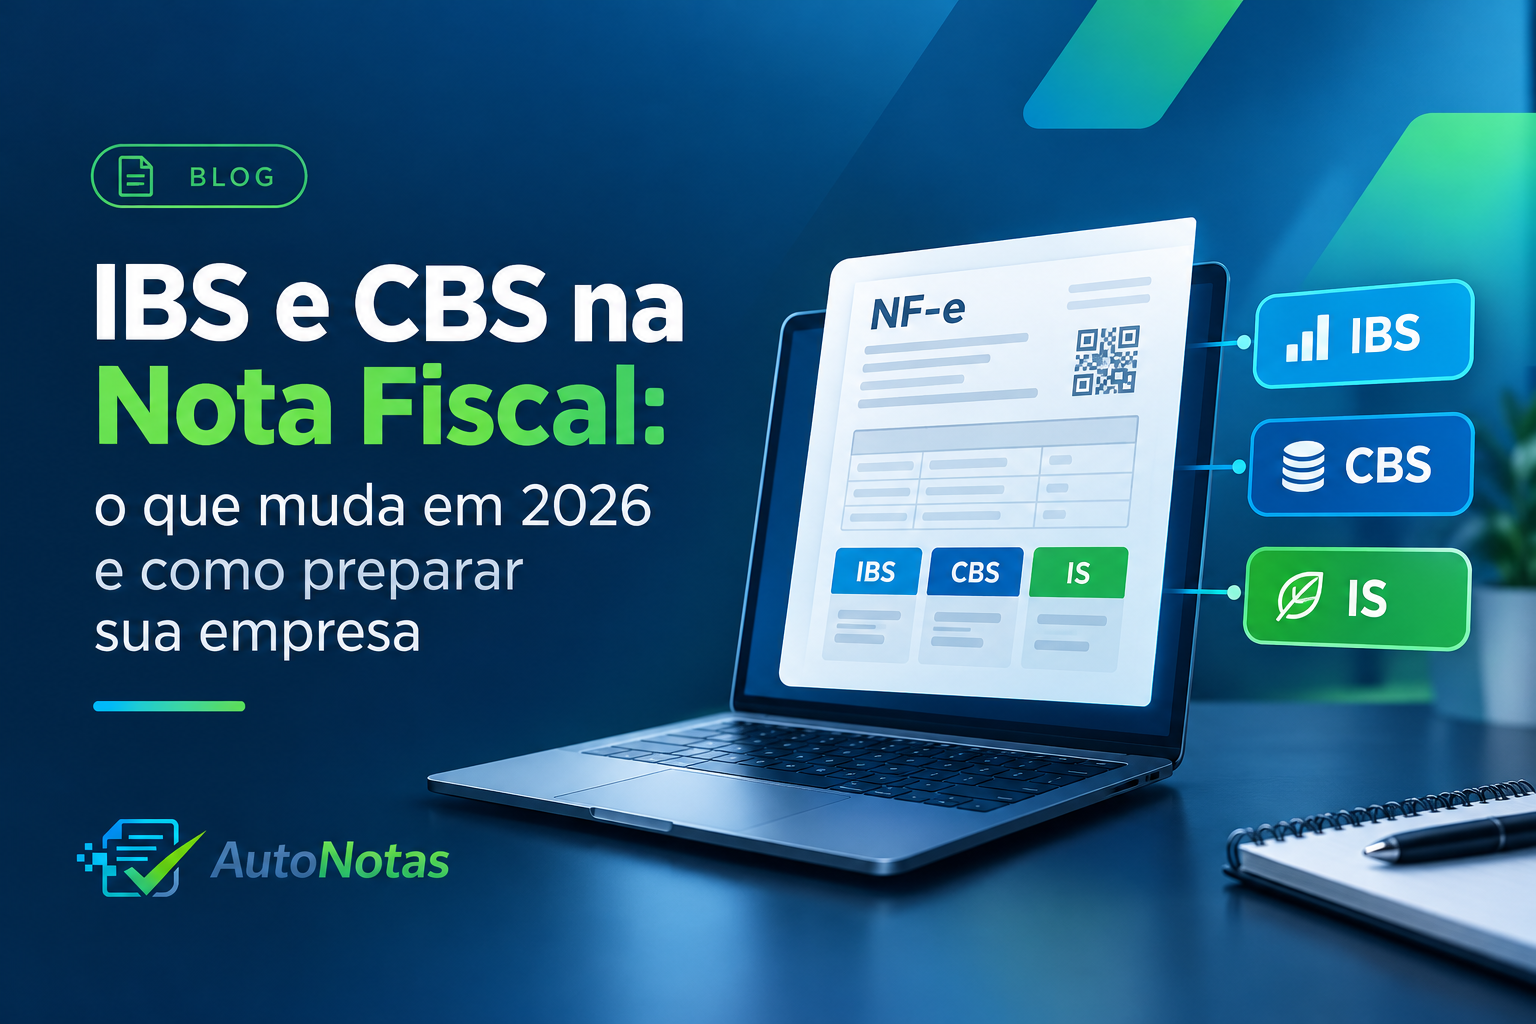
IBS e CBS na nota fiscal: o que mudou em 2026 e como preparar sua empresa
Meta descrição (SEO): Entenda as mudanças da Reforma Tributária nos documentos fiscais em 2026, os prazos para IBS e CBS e como preparar seu sistema de emissão de notas fiscais.
Palavras-chave sugeridas: IBS e CBS na nota fiscal, reforma tributária notas fiscais 2026, campos IBS CBS NF-e, reforma tributária 2026, emissão de nota fiscal, automação de notas fiscais
A Reforma Tributária do Consumo já começou a produzir mudanças práticas na emissão de documentos fiscais em 2026.
Para as empresas, isso significa adaptar sistemas emissores, processos e cadastros para acompanhar as novas informações relacionadas ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços).
Mas existe um ponto importante que merece atenção: embora 2026 seja um ano de implantação e testes, a ausência dos campos de IBS e CBS não passou a provocar automaticamente a rejeição dos documentos fiscais.
A Receita Federal e o Comitê Gestor do IBS (CGIBS) flexibilizaram as regras de validação para permitir a adaptação dos contribuintes e dos sistemas emissores durante essa fase de transição.
Por isso, empresas que emitem notas fiscais precisam acompanhar não apenas as datas previstas na legislação, mas também as atualizações dos layouts, das regras de validação e das especificações técnicas.
O que são IBS, CBS e IS?
A Reforma Tributária criou novos tributos que fazem parte da transição para um novo modelo de tributação sobre o consumo.
IBS — Imposto sobre Bens e Serviços
O IBS será um imposto de competência compartilhada entre estados e municípios e substituirá gradualmente o ICMS e o ISS.
CBS — Contribuição sobre Bens e Serviços
A CBS é um tributo federal que substituirá gradualmente o PIS e a Cofins.
IS — Imposto Seletivo
O Imposto Seletivo é destinado a determinados bens e serviços definidos pela legislação, especialmente aqueles considerados prejudiciais à saúde ou ao meio ambiente.
A implementação dos novos tributos acontece de forma gradual e possui diferentes etapas ao longo dos próximos anos.
O que mudou em 2026?
O ano de 2026 é uma etapa de teste e adaptação da Reforma Tributária.
A Receita Federal estabeleceu obrigações relacionadas à emissão de documentos fiscais com informações de IBS e CBS, de acordo com os respectivos layouts e Notas Técnicas.
Um dos principais marcos do cronograma ocorreu em 3 de agosto de 2026, quando passou a valer a obrigatoriedade prevista para determinados documentos fiscais eletrônicos, incluindo:
NF-e, modelo 55
NFC-e, modelo 65
O cronograma foi estabelecido pelo Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026.
No entanto, é importante diferenciar a obrigação de adequação das regras de rejeição.
A Receita Federal e o CGIBS anunciaram alterações nas regras de validação para evitar que documentos fiscais fossem rejeitados simplesmente pela ausência das informações de IBS e CBS.
Em outras palavras
A empresa deve preparar seu sistema para as novas regras, mas não é correto afirmar que uma nota será automaticamente rejeitada apenas porque os campos de IBS e CBS não foram preenchidos.
Durante essa fase de transição, as regras de validação estão sendo ajustadas para permitir a adaptação dos contribuintes e dos sistemas emissores.
E a NFS-e?
As empresas que prestam serviços precisam observar um cronograma específico para a NFS-e.
O prazo de 3 de agosto de 2026 não deve ser confundido com os prazos aplicáveis à Nota Fiscal de Serviço eletrônica.
De acordo com as orientações do Portal da NFS-e, os prazos para incorporação das informações de IBS e CBS variam conforme o tipo de serviço e a operação.
Entre os principais marcos estão:
1º de outubro de 2026: determinados serviços sujeitos ao ISS;
1º de dezembro de 2026: diversas outras categorias de serviços, plataformas digitais e operações previstas na regulamentação;
1º de janeiro de 2027: situações específicas relacionadas aos optantes do Simples Nacional que optarem pelo destaque de IBS/CBS, conforme as regras aplicáveis.
Além disso, o Portal da NFS-e esclarece que, até 31 de dezembro de 2026, a ausência ou omissão das informações de IBS e CBS na NFS-e não provocará a rejeição do documento pelo sistema nacional.
Isso não significa, entretanto, que a empresa possa simplesmente ignorar a adequação. A ausência das informações pode caracterizar desconformidade e estar sujeita às regras e sanções previstas na regulamentação.
Por isso, empresas que emitem NFS-e devem verificar o cronograma específico aplicável ao seu tipo de serviço e ao ambiente de emissão utilizado.
E quem é do Simples Nacional?
As empresas optantes pelo Simples Nacional possuem regras próprias durante a transição da Reforma Tributária.
A Resolução CGSN nº 191/2026 estabeleceu que as regras relativas à CBS e ao IBS para os optantes pelo Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027.
Existe ainda uma mudança importante relacionada à emissão de NFS-e.
As Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional deverão utilizar o Emissor Nacional da NFS-e a partir de 1º de novembro de 2026.
O prazo anterior era 1º de setembro de 2026, mas foi prorrogado pela Resolução CGSN nº 191/2026.
Assim, é importante não misturar os dois assuntos:
1º de novembro de 2026: obrigatoriedade da NFS-e de padrão nacional para ME e EPP do Simples Nacional.
1º de janeiro de 2027: passam a produzir efeitos as regras relativas ao IBS e à CBS aplicáveis aos optantes pelo Simples Nacional.
E as alíquotas de IBS e CBS em 2026?
Durante a fase de teste de 2026, foram estabelecidas alíquotas de referência de:
0,1% para o IBS
0,9% para a CBS
1% no total
Esses percentuais fazem parte da etapa de teste e adaptação da Reforma Tributária.
Isso não significa simplesmente que todas as empresas passaram a ter uma nova carga tributária adicional de 1% em 2026.
Existem regras específicas relacionadas ao recolhimento, à compensação e ao cumprimento das obrigações acessórias durante o período de teste.
Por isso, a aplicação dos tributos deve ser analisada de acordo com o regime tributário e a operação realizada.
O que isso muda para sua empresa?
A principal mudança para as empresas não está apenas nos novos tributos, mas também na necessidade de manter os sistemas fiscais atualizados.
Durante a transição, sistemas emissores precisam acompanhar alterações em:
layouts dos documentos fiscais;
campos relacionados ao IBS e à CBS;
códigos e classificações tributárias;
regras de validação;
parametrizações fiscais;
integrações com ambientes autorizadores;
regras específicas de cada regime tributário;
novas Notas Técnicas e especificações de emissão.
Para quem emite notas manualmente, acompanhar todas essas mudanças pode aumentar o trabalho operacional.
Já para empresas que utilizam sistemas integrados ou automação fiscal, torna-se ainda mais importante contar com uma solução que acompanhe as atualizações técnicas necessárias.
Como se preparar para as mudanças?
1. Conheça o regime tributário da sua empresa
O tratamento das novas regras varia conforme o regime tributário.
Por isso, é importante saber se a empresa está no:
Simples Nacional;
Lucro Presumido;
Lucro Real.
Também é necessário identificar quais documentos fiscais sua empresa utiliza, como NF-e, NFC-e ou NFS-e.
2. Verifique como sua empresa emite notas
Se a emissão é feita manualmente ou depende de diferentes sistemas, avalie como as novas regras poderão impactar sua operação.
Se você utiliza um software de emissão, confirme se ele está acompanhando as atualizações da Reforma Tributária.
3. Converse com seu contador
A correta parametrização fiscal depende da atividade da empresa, do regime tributário, do produto ou serviço e de outras características da operação.
Por isso, o contador continua sendo fundamental para orientar sobre a classificação e o tratamento tributário adequado.
4. Acompanhe as atualizações técnicas
A Reforma Tributária está sendo implementada gradualmente e os órgãos responsáveis continuam publicando atos, Notas Técnicas e atualizações dos sistemas.
Em agosto de 2026, por exemplo, novas Notas Técnicas foram publicadas para atualizar regras de validação da NF-e e da NFC-e.
Isso significa que a adequação não deve ser tratada como uma tarefa única, mas como um processo de acompanhamento contínuo.
5. Considere automatizar a emissão de notas fiscais
Quanto mais informações e regras precisam ser acompanhadas, maior é a importância de reduzir tarefas manuais.
A automação não substitui a necessidade de uma correta parametrização tributária, mas pode reduzir digitação repetitiva, esquecimentos e etapas operacionais.
Além disso, sistemas integrados podem facilitar a adaptação quando novas regras técnicas forem implementadas.
Como a AutoNotas pode ajudar
A Reforma Tributária está tornando a emissão de documentos fiscais cada vez mais dependente de sistemas atualizados, integrações e processos automatizados.
A AutoNotas trabalha com automação da emissão de notas fiscais, permitindo que empresas integrem seus processos de venda e pagamento à emissão dos documentos fiscais, conforme as funcionalidades e regras aplicáveis à operação.
Em operações compatíveis com a plataforma, eventos gerados pelo meio de pagamento podem iniciar o processo de emissão da nota, reduzindo tarefas manuais, digitação repetitiva e esquecimentos.
Em um cenário em que as regras fiscais e os documentos eletrônicos passam por constantes atualizações, automatizar processos pode ajudar a empresa a reduzir o trabalho operacional e manter sua rotina de emissão mais organizada.
Conclusão
A Reforma Tributária do Consumo já está produzindo mudanças práticas nos sistemas de emissão de documentos fiscais em 2026.
O Ato Conjunto RFB/CGIBS nº 4/2026 estabeleceu diferentes datas para a obrigatoriedade relacionada aos documentos fiscais eletrônicos, incluindo 3 de agosto de 2026 para NF-e e NFC-e.
Entretanto, a Receita Federal e o CGIBS flexibilizaram as regras de validação, de modo que a ausência das informações de IBS e CBS não provoque, por si só, a rejeição dos documentos fiscais durante essa fase de adaptação.
Para as empresas que emitem NFS-e, existem cronogramas específicos conforme o tipo de serviço. Além disso, as ME e EPP optantes pelo Simples Nacional terão a obrigatoriedade de utilizar o Emissor Nacional da NFS-e a partir de 1º de novembro de 2026.
Já as regras relativas ao IBS e à CBS para os optantes pelo Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027.
Por isso, mais do que se preocupar com uma única data, o momento é de preparar os sistemas, revisar processos e acompanhar continuamente as atualizações da legislação e das especificações técnicas.
A automação da emissão de notas fiscais pode fazer parte dessa preparação, reduzindo tarefas manuais e facilitando a adaptação da operação às mudanças tecnológicas e fiscais.
Este conteúdo tem caráter informativo e não substitui a orientação de contador, advogado tributarista ou outro profissional especializado. A Reforma Tributária está em fase de implementação e sua regulamentação e especificações técnicas podem sofrer novas alterações. Para decisões relacionadas às obrigações da sua empresa, consulte a legislação vigente e as fontes oficiais da Receita Federal, do Comitê Gestor do IBS (CGIBS) e do Portal da NFS-e.