NFS-e Nacional obrigatória para o Simples Nacional a partir de novembro de 2026: o que sua empresa precisa saber
Se a sua empresa é optante pelo Simples Nacional e presta serviços sujeitos à emissão de NFS-e, uma mudança importante está chegando.
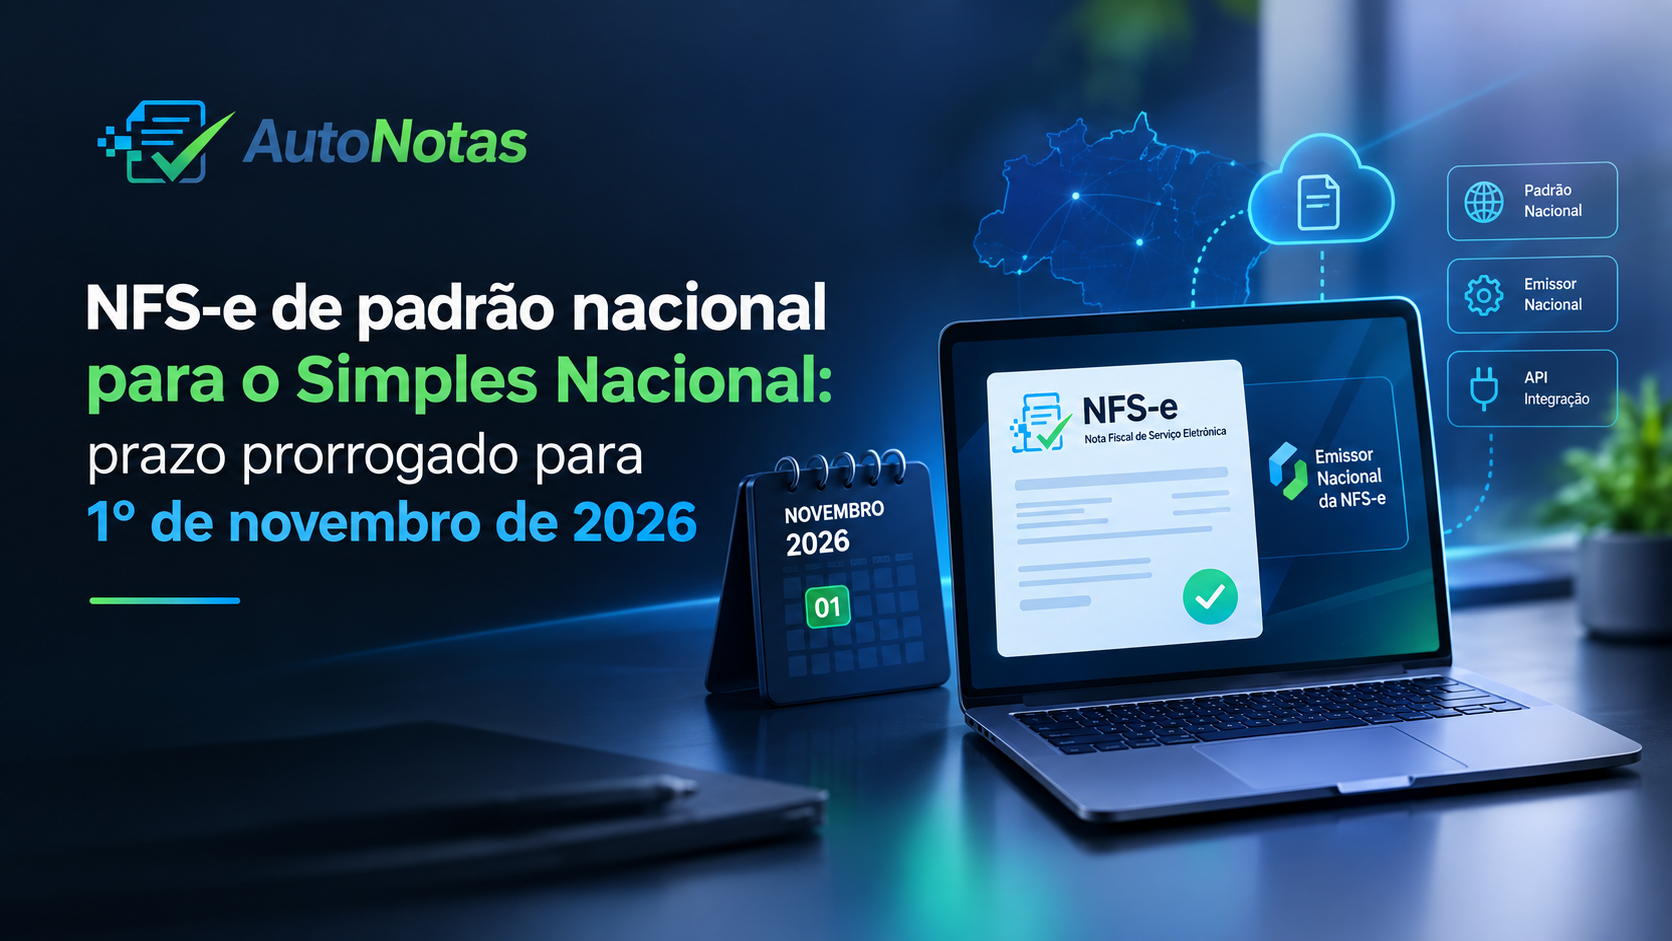
A partir de 1º de novembro de 2026, as Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional deverão utilizar a NFS-e de padrão nacional, emitida por meio do Emissor Nacional da NFS-e.
A data inicialmente prevista era 1º de setembro de 2026, mas o Comitê Gestor do Simples Nacional (CGSN) prorrogou o prazo por meio da Resolução CGSN nº 191, de 4 de agosto de 2026. A nova regra substitui o prazo estabelecido anteriormente pela Resolução CGSN nº 189/2026.
Isso significa que as empresas ganharam mais dois meses para se adaptar, mas a mudança continua prevista e exige atenção.
O que muda na prática?
A emissão da NFS-e para as ME e EPP optantes pelo Simples Nacional passará a seguir o padrão nacional.
A emissão deverá ocorrer por meio do Emissor Nacional da NFS-e, que disponibiliza diferentes formas de utilização, incluindo o emissor web e a integração por API, permitindo que sistemas de gestão e outras plataformas se comuniquem com o ambiente nacional.
Na prática, empresas que atualmente dependem de sistemas municipais para emitir suas NFS-e precisarão estar preparadas para essa mudança.
O objetivo é estabelecer um padrão nacional para a emissão das notas fiscais de serviço, reduzindo a fragmentação existente entre diferentes sistemas e procedimentos municipais.
É importante destacar que a mudança trata especificamente da NFS-e, ou seja, da Nota Fiscal de Serviço eletrônica. Ela não significa uma mudança geral na emissão de documentos fiscais relacionados à venda de mercadorias, como a NF-e de produtos.
De onde vem essa mudança?
A obrigatoriedade foi inicialmente estabelecida pela Resolução CGSN nº 189/2026, publicada em abril de 2026, que previa a utilização obrigatória da NFS-e de padrão nacional a partir de 1º de setembro de 2026.
Posteriormente, o Comitê Gestor do Simples Nacional publicou a Resolução CGSN nº 191/2026, de 4 de agosto de 2026.
Essa nova resolução prorrogou o início da obrigatoriedade para 1º de novembro de 2026 e revogou expressamente a Resolução nº 189/2026.
Segundo o Portal da NFS-e, a prorrogação tem como objetivo conceder mais tempo para que municípios e contribuintes realizem as adequações operacionais e tecnológicas necessárias para a utilização do padrão nacional.
Quem será afetado?
A regra alcança Microempresas (ME) e Empresas de Pequeno Porte (EPP) optantes pelo Simples Nacional que prestem serviços sujeitos à emissão de NFS-e.
Portanto, não se trata de uma mudança que afeta todas as empresas do Simples Nacional da mesma maneira.
O ponto principal é verificar se a empresa:
é enquadrada como ME ou EPP;
é optante pelo Simples Nacional;
presta serviços sujeitos à emissão de NFS-e.
Se essas condições se aplicarem ao negócio, é importante verificar como a emissão de NFS-e é realizada atualmente e quais adaptações serão necessárias.
Por que essa padronização é importante?
Atualmente, a emissão de NFS-e pode envolver diferentes sistemas e procedimentos municipais. Para empresas que atuam em diferentes localidades ou utilizam sistemas integrados, essa diversidade pode aumentar a complexidade operacional.
A adoção de um padrão nacional busca justamente criar uma estrutura mais uniforme para a emissão da NFS-e.
Para as empresas, isso pode representar uma operação mais padronizada e facilitar integrações entre sistemas.
Para quem utiliza softwares de gestão ou plataformas de automação, a existência de um ambiente nacional também permite trabalhar com uma integração padronizada, em vez de depender exclusivamente das particularidades de cada município.
E a Reforma Tributária? Existe alguma relação?
Sim, mas é importante separar os assuntos.
A obrigatoriedade da NFS-e de padrão nacional para ME e EPP do Simples Nacional começa em 1º de novembro de 2026.
Já as regras relacionadas à CBS e ao IBS para os optantes pelo Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027, conforme os atos normativos aplicáveis.
Ou seja, são mudanças relacionadas ao processo de modernização tributária, mas possuem datas e regras diferentes.
Por isso, empresas e profissionais da área contábil devem acompanhar separadamente as obrigações relacionadas à NFS-e e as novas regras tributárias.
O que fazer para se preparar?
Embora o novo prazo seja 1º de novembro de 2026, não é recomendável deixar a adaptação para a última hora.
Alguns passos podem ajudar:
1. Verifique se sua empresa está no grupo alcançado pela regra
Confirme com seu contador se a empresa é uma ME ou EPP optante pelo Simples Nacional e se presta serviços sujeitos à emissão de NFS-e.
2. Confira como sua empresa emite NFS-e atualmente
Se a emissão é feita diretamente pelo sistema da prefeitura ou por meio de um software integrado ao ambiente municipal, verifique como o seu processo deverá funcionar após a mudança.
3. Verifique se o seu sistema estará preparado
Se você utiliza um sistema de gestão ou uma plataforma de automação, confirme se haverá integração com o Emissor Nacional da NFS-e por API.
Essa verificação é especialmente importante para empresas que emitem várias notas ou dependem de processos automatizados.
4. Converse com o seu contador
O contador poderá orientar sobre o enquadramento da empresa, as regras aplicáveis ao município e eventuais mudanças necessárias no processo de emissão.
5. Faça testes antes da obrigatoriedade
Se a emissão for realizada por meio de um sistema integrado, testar o processo antecipadamente pode ajudar a identificar problemas antes que a nova regra entre em vigor.
Como a AutoNotas pode ajudar
A mudança para o padrão nacional reforça uma necessidade que já existe em muitas empresas: reduzir a dependência de processos manuais na emissão de notas fiscais.
A AutoNotas trabalha com automação da emissão de notas fiscais, permitindo que empresas integrem seus processos de venda e pagamento à emissão dos documentos fiscais.
Em operações compatíveis com a plataforma, eventos gerados pelo meio de pagamento podem ser utilizados para iniciar o processo de emissão da nota, reduzindo tarefas manuais, digitação repetitiva e o risco de esquecimentos.
Para empresas que estão se preparando para um cenário cada vez mais integrado e automatizado, a automação fiscal pode ajudar a tornar a rotina mais simples e organizada.
Quer entender como a automação de notas fiscais pode se encaixar na sua operação? Conheça a AutoNotas e veja como funciona.
Conclusão
A obrigatoriedade da NFS-e de padrão nacional para ME e EPP optantes pelo Simples Nacional não começa mais em setembro de 2026.
O prazo foi prorrogado e, conforme a Resolução CGSN nº 191/2026, a obrigatoriedade passa a valer em 1º de novembro de 2026.
A mudança merece atenção principalmente de empresas que atualmente utilizam sistemas municipais ou processos manuais para emitir suas notas fiscais de serviço.
Com a data se aproximando, entender o novo processo, verificar o sistema utilizado e conversar com o contador são medidas importantes para evitar imprevistos.
Este conteúdo tem caráter informativo e não substitui a orientação de um contador, advogado tributarista ou outro profissional especializado. As regras tributárias e fiscais podem sofrer novas alterações. Para decisões relacionadas às obrigações da sua empresa, consulte sempre a legislação vigente e as fontes oficiais do Comitê Gestor do Simples Nacional, da Receita Federal e do Portal da NFS-e.